10月2日真正实盘配资,美国10年期国债收益率达到了5.28%,盘中一度触及5.34%,这是自2002年以来的最高水平。这意味着在美国借钱的成本已经达到了二十多年来的最高点。然而,在同一天,纳斯达克综合指数上涨了1.19%,创下历史新高;英伟达股价在盘中冲到了237.88美元,市值接近5.7万亿美元,离6万亿美元仅一步之遥。通常情况下,利率上升会导致股票价格下降,但这次却出现了相反的情况。
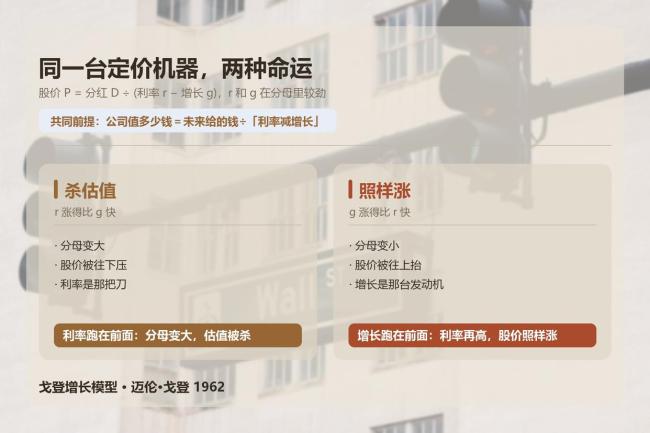
这背后的原因可以通过戈登增长模型来解释。1962年,迈伦·戈登在其著作《投资、融资与公司估值》中提出了一个公式:P = D ÷ (r − g)。其中,P代表股价,D是公司未来的分红,r是利率,g是增长率。简单来说,一家公司的价值等于其未来分红除以“利率减去增长率”的差值。在这个公式中,分母中的r和g相互作用,影响着股价。当r上升时,分母变大,股价被压低;而当g上升时,分母变小,股价被抬高。
假设一家公司当前的r为5%,g为3%,那么分母为2%。如果g上升到4.5%,分母缩小至0.5%,股价理论上会翻四倍。反之,若r上升1个百分点而g不变,分母变为3%,股价则会下跌三分之一。由此可见,增长速度对股价的影响比利率更为显著。真正决定股价走向的是增长是否跑赢了利率。
将这一理论应用于2026年的美股市场,可以看到,虽然10年期美债收益率达到5.28%,30年期收益率也升至5.61%,表明资金成本确实上升了,但与此同时,标普500成分股的盈利连续第三个季度增长超过25%。此外,标普500的远期市盈率约为19倍,低于一年前的23倍。这意味着尽管股价上涨,但估值倍数却在下降,说明增长主要来自于利润而非市场的乐观情绪。AI技术的发展成为推动增长的关键因素之一,例如英伟达增加了股票回购授权,并完成了对OpenAI的投资。
在中国市场,10年期国债收益率处于1.66%的历史低位,红利指数的股息率则在4.0%到4.5%之间。按理说,较低的利率应该推高A股和港股的估值,但实际上并未如此。这是因为中国的经济增长预期相对较弱,导致市场对未来盈利能力的信心不足。
对于普通人而言,理财产品的收益随着利率下降而减少,而持有的A股能否增值取决于相关企业的盈利能力。降息可以降低分母,但只有企业利润的增长才能提高分子,从而真正推动股价上涨。
高利率本身并不是股市的敌人,关键在于增长能否跑赢利率。无论是对投资者还是普通民众真正实盘配资,关注的重点应放在企业的实际盈利能力和增长潜力上。
中鑫配资提示:文章来自网络,不代表本站观点。
- 上一篇:股票配资亲身经历 消息称 OpenAI、Anthropic 正调查数万起 AI 安全事件
- 下一篇:没有了
相关文章


热点资讯
